La lettre
des Actionnaires

Résultats du deuxième trimestre 2026

Octobre 2026

Télécharger le PDF

Entretien avec Michael Anseeuw, Administrateur Directeur Général et Président du Comité de Direction de BNP Paribas Fortis

© BNP Paribas

« Transformer notre leadership en croissance rentable et durable »

Le 1er juin 2026, BNP Paribas a consacré un deep-dive à Commercial & Personal Banking Belgium (CPBB), l’une des franchises clés de CPBS et du Groupe en Europe. Michael Anseeuw, CEO de BNP Paribas Fortis et Head of CPBB, revient sur les principaux messages : une position de leader en Belgique, une trajectoire financière ambitieuse, et une transformation fondée sur l’efficacité, le digital, l’IA et l’expertise des collaborateurs.

Le deep-dive présente CPBB comme un acteur central dans la stratégie de CPBS et du Groupe. Pourquoi la Belgique occupe-t-elle une place aussi importante ?

CPBB est une franchise majeure pour BNP Paribas Fortis et pour le Groupe. Sa contribution représente près de 30 % des revenus, du résultat avant impôt et des actifs pondérés par les risques de CPBE (Banques Commerciales de la zone Euro). Cette importance reflète la profondeur de notre présence en Belgique et la solidité de notre modèle. Nous sommes leaders auprès des particuliers, des clients affluent, de la banque privée et de gestion de fortune ainsi que des entreprises.

Nous servons environ 4 millions de clients actifs en banque de détail et affluent, soit près d’un Belge sur trois. En Private Banking & Wealth Management, nous accompagnons 105 000 clients pour 125 milliards d’euros d’actifs sous gestion. En Corporate Banking, nous travaillons avec 87 000 entreprises et sommes la banque de près de 90 % des grandes entreprises belges. Cette position nous donne une responsabilité particulière : transformer ce leadership en croissance rentable et créatrice de valeur pour le Groupe.

Vous insistez sur la combinaison entre réseau physique et digital. Comment ce modèle crée-t-il un avantage compétitif ?

Notre force est de combiner proximité humaine et excellence digitale. Grâce à notre partenariat avec Bpost, plus de 650 points de contact complètent notre réseau historique, faisant de BNP Paribas Fortis le réseau bancaire le plus accessible du pays.

Par ailleurs, plus de 85 % du réseau fonctionne selon un modèle de coûts variables via Bpost ou nos agents indépendants BNP Paribas Fortis et Fintro, ce qui renforce notre flexibilité.

Cette proximité s’appuie également sur une expertise reconnue, avec 30 centres Private Banking, 14 Business Centers et 16 Client Houses.

En parallèle, notre franchise digitale est très solide : près de 3 millions de clients utilisent activement nos services digitaux et plus de 40 % des ventes bancaires et d’assurance sont réalisées via ces canaux. L’objectif n’est pas d’opposer physique et digital, mais de proposer à chaque client le mode de relation le plus adapté à ses besoins.

Quelle est la trajectoire financière que vous visez et quels sont les principaux leviers pour l’atteindre ?

Notre ambition est d’atteindre un RONE avant impôt supérieur à 22 % en 2028, puis 25 % à l’horizon 2030. Cette trajectoire repose sur une croissance annuelle des revenus supérieure à 9 % entre 2025 et 2028, une amélioration de 10 points du ratio coûts-revenus, un coût du risque durablement faible et une gestion disciplinée du bilan.

Trois leviers structurent cette ambition. D’abord, mieux exploiter notre base clients en adoptant une logique de « right customer, right segment » : accompagner les clients vers le segment et le modèle de service les plus adaptés, notamment via le référencement de clients vers le segment affluent, la banque privée ou les entreprises. Le deuxième vise à développer notre part dans les activités de nos clients. Grâce au modèle intégré de BNP Paribas, nous mobilisons les expertises du Groupe, de CIB à Asset Management en passant par Arval, afin de répondre à leurs besoins privés comme professionnels. Le renouvellement pour quinze ans du partenariat avec AG Insurance constitue également un atout majeur pour notre modèle de bancassurance.

Enfin, nous poursuivons nos efforts d’efficacité opérationnelle à travers le smart sourcing , la mutualisation des plateformes, une gestion active des effectifs et une discipline accrue sur les actifs pondérés par les risques.

Quel rôle jouent le digital, l’intelligence artificielle et les collaborateurs dans cette transformation ?

Le digital et l’intelligence artificielle sont des accélérateurs essentiels de notre transformation. Leur vocation n’est pas de remplacer l’humain, mais d’améliorer l’expérience client, de renforcer l’efficacité opérationnelle et de permettre à nos collaborateurs de consacrer davantage de temps aux activités à forte valeur ajoutée.

Nous avons déjà déployé plusieurs usages concrets de l’IA dans les processus KYC, les chatbots et voicebots ou encore les dispositifs de sécurité. Nous développons également de nouvelles solutions digitales, notamment dans le domaine de l’investissement.

Cette transformation repose avant tout sur nos équipes. Nous investissons fortement dans la formation, avec plus de six jours de formation par collaborateur chaque année et plus de 1 200 collaborateurs commerciaux certifiés. Nous encourageons également l’adoption des outils d’IA et menons une gestion proactive des compétences avec environ 330 recrutements par an.

Le succès de CPBB reposera sur notre capacité à conjuguer technologie, expertise et excellence d’exécution. C’est cette combinaison qui nous permettra de transformer durablement notre position de leader en un modèle toujours plus performant, rentable et proche de nos clients.
Entretien avec Jose Placido, Responsable de la zone Amériques pour CIB et CEO de BNP Paribas USA

© BNP Paribas

Quelle est la présence de BNP Paribas en zone Amériques ?

BNP Paribas bénéficie d’une présence historique en zone Amériques et figure parmi les principaux établissements financiers européens. Le Groupe est présent dans huit pays d’Amérique du Nord et d’Amérique Latine et emploie plus de 8 000 collaborateurs. Ses activités couvrent la Banque de financement et d’investissement (CIB), l’Asset Management, Cardif et Arval.

Au sein de CIB, BNP Paribas accompagne environ 1 800 clients entreprises et institutionnels et compte près de 5 800 collaborateurs. La stratégie consiste à servir en priorité des clients présentant un caractère stratégique mondial, en s’appuyant sur le réseau international du Groupe et sur une plateforme intégrée. Les franchises Global Markets, Global Banking et Securities Services permettent d’offrir l’ensemble des services de banque de financement et d’investissement : conseil, marchés de capitaux, transaction banking, FICC, activités actions et services titres.

Si l’Europe demeure la première source de revenus de CIB, nous avons, au cours de la dernière décennie, considérablement renforcé notre capacité à servir nos grands clients internationaux dans la région Amériques. L’intégration des activités de Prime Brokerage et d’Electronic Execution de Deutsche Bank a significativement élargi notre offre pour les grands investisseurs mondiaux, tandis que l’acquisition d’Exane a renforcé notre plateforme actions. BNP Paribas est aujourd’hui reconnue comme une institution bancaire étrangère de premier rang (« Tier 1 Foreign Banking Organization ») et constitue une alternative crédible aux grandes banques américaines sur la plupart des segments de clientèle et de produits.

Pourquoi est-il important pour BNP Paribas de disposer d’une forte présence dans la zone ?

La zone Amériques occupe une place centrale dans la stratégie mondiale de CIB en raison de sa taille, de la profondeur du marché et de sa connectivité.

Pour une banque européenne, la plateforme américaine est essentielle au développement du corridor transatlantique, qui représente plus de 50 % du marché mondial des commissions liées aux opérations transfrontalières. Elle permet aux entreprises européennes d’accéder aux marchés de capitaux américains, de gérer leurs besoins de financement et de trésorerie ou encore de réaliser des opérations stratégiques. À l’inverse, elle permet aux clients américains d’accéder aux plateformes européennes du Groupe dans les métiers de CIB, CPBS et IPS.

Les États-Unis offrent également les marchés de capitaux les plus profonds au monde avec les principaux investisseurs institutionnels internationaux. Ils jouent donc un rôle clé dans le modèle « originate-to-distribute » de BNP Paribas, qui consiste à mettre en relation émetteurs et investisseurs en proposant des solutions de financement et des actifs diversifiés issus de l’ensemble des plateformes du Groupe.

Enfin, la région constitue un observatoire privilégié des évolutions du secteur bancaire. Les innovations dans les domaines de la technologie, de l’intelligence artificielle, des marchés de capitaux et des services financiers y sont particulièrement dynamiques. Cette présence permet à BNP Paribas d’anticiper les évolutions des attentes de ses clients, les nouveaux modèles économiques et les changements réglementaires.

Quelles sont les priorités de BNP Paribas dans la zone Amériques ?

L’ambition de BNP Paribas est de devenir le partenaire bancaire européen de référence de ses clients internationaux tout en soutenant la stratégie européenne du Groupe.

Trois priorités structurent cette ambition :

  • Accélérer le développement commercial auprès des clients stratégiques
  • Nous souhaitons poursuivre notre croissance auprès des clients et des secteurs où nous disposons d’expertises différenciantes fortes, en lien avec notre ancrage européen. Nous estimons disposer encore d’un potentiel important d’accroissement de notre part de marché (« share of wallet »), grâce à la solidité de notre franchise client et à l’élargissement de notre offre produits.
  • Continuer à investir dans les plateformes et les capacités
  • Les investissements récents, notamment l’intégration d’Exane et d’AXA IM ainsi que le renforcement des équipes de Technology Investment Banking, ont amélioré notre positionnement concurrentiel. Nous entendons poursuivre ces investissements afin de renforcer encore certaines expertises, notamment dans les métiers de banque d’investissement.
  • La technologie et l’intelligence artificielle joueront également un rôle majeur pour améliorer la productivité, enrichir l’expérience client et simplifier les processus opérationnels.
  • Tirer parti des opportunités de croissance structurelle
  • Le secteur de l’Infrastructure constitue un axe de développement majeur, porté par les besoins croissants en matière de transition énergétique, d’infrastructures numériques et de transport. Ces tendances correspondent à une expertise historique forte de BNP Paribas en financement d’infrastructures, finance durable et accompagnement des sponsors financiers.

Entretien avec Su Yang, Responsable IA et IT Innovation de BNP Paribas

© BNP Paribas

Que représente l’IA pour BNP Paribas aujourd’hui ?

L’intelligence artificielle (IA) n’est plus seulement un pari technologique : elle est devenue un levier opérationnel qui produit des effets mesurables sur la relation client, l’efficacité des collaborateurs et la performance des processus. Son usage évolue également. Longtemps orientée vers l’efficacité opérationnelle au sein de nos programmes de transformation, elle devient aujourd’hui un moteur de développement de revenus.

Cette trajectoire repose sur deux conditions essentielles. D’une part, la résilience opérationnelle : à mesure que l’IA s’intègre à nos activités, sa disponibilité, sa traçabilité et sa gouvernance doivent répondre aux mêmes exigences que nos infrastructures critiques. D’autre part, notre stratégie partenariale : BNP Paribas s’appuie sur un écosystème de partenaires technologiques, notamment Mistral AI, avec lequel le Groupe a renouvelé en mai 2026 un accord-cadre de trois ans.

Que produit l’IA, concrètement, dans vos résultats ?

Deux indicateurs illustrent cette contribution.

Le premier est notre objectif de 750 millions d’euros de création de valeur d’ici fin 2026, reposant sur trois leviers : de nouveaux revenus, des gains d’efficacité et une meilleure maîtrise des risques. Nous sommes en bonne trajectoire pour l’atteindre.

Le deuxième est l’industrialisation des usages : plus de 800 cas d’usage sont aujourd’hui déployés en production à travers le Groupe. Ces avancées contribuent à une performance financière robuste, comme en témoignent les résultats du 2ème trimestre.

Comment impliquez-vous vos collaborateurs ?

Notre conviction est simple : la valeur de l’IA repose avant tout sur son adoption.

C’est pourquoi nous investissons massivement dans l’accompagnement de nos collaborateurs. La Tech Academy poursuit deux objectifs : diffuser les fondamentaux de l’IA à grande échelle et développer les expertises nécessaires à la conception et à la supervision des systèmes. Le tout s’appuie sur une équipe d’experts IA et Data au niveau du Groupe.

En 2025, près de 80 000 collaborateurs ont suivi une formation dédiée à l’IA. Depuis juillet 2026, un module obligatoire, « Data Journey », renforce encore cette démarche en mettant l’accent sur le lien entre qualité des données et fiabilité des usages.

Côté environnement de travail, nous déployons également My Companion, notre assistant d’IA générative. Il permet notamment de résumer, traduire, reformuler ou analyser de l’information et constitue le point d’accès aux agents IA développés dans l’ensemble du Groupe.

En utilisant l’IA chaque jour, les collaborateurs en mesurent les apports comme les limites, et la confiance s’installe par l’usage plutôt que par le discours.

Où en êtes-vous réellement sur l’IA agentique ?

Nous entrons progressivement dans l’ère de l’IA agentique, des systèmes capables d’enchaîner plusieurs tâches, et non plus seulement de répondre à l’utilisateur.

Dans le domaine du Know Your Customer (KYC), des agents permettent déjà de collecter des informations et de préremplir certains dossiers avant les contrôles humains. Dans les activités commerciales, ils peuvent préparer les rendez-vous en rassemblant les informations pertinentes sur les clients et leurs interactions récentes.

L’objectif est d’accélérer les processus, de réduire les frictions pour le client et d’améliorer la qualité du service rendu.

Ces dispositifs restent toutefois strictement encadrés. Chaque agent dispose d’une identité propre, s’authentifie, agit dans un périmètre défini et fait l’objet d’une traçabilité complète. Aucun agent ne va en production sans supervision humaine ni audit préalable.

En quoi l’IA renforce-t-elle la sécurité de la Banque et de ses clients ?

L’IA est intégrée depuis de nombreuses années à notre dispositif de maîtrise des risques.

Elle contribue à la détection des fraudes, à la lutte contre le blanchiment d’argent et au renforcement de la cybersécurité, notamment au travers du programme « AI for Cyber ». Cette contribution à la maîtrise des risques constitue l’un des trois piliers de la création de valeur attendue de l’IA.

Les technologies qui augmentent la sophistication des cyberattaques sont aussi celles qui améliorent les capacités de détection et de prévention. Leur maîtrise est donc devenue un enjeu majeur de protection pour nos clients comme pour nos infrastructures.

Que se passe-t-il après 2026 ?

L’IA va progressivement cesser d’être un programme distinct pour devenir une composante naturelle du modèle opérationnel de la Banque.

La prochaine étape consiste à faire évoluer de manière cohérente les métiers, les données, les infrastructures et les solutions d’IA afin d’accélérer l’obtention de gains opérationnels tangibles.

La traduction financière de cette ambition sera précisée dans le cadre du plan stratégique 2027-2030, qui sera présenté en février 2027.

Entretien avec Isabelle Mateos y Lago, Cheffe Économiste de BNP Paribas

© Pierre-Olivier / BNP Paribas

1. Comment l’économie mondiale résiste-t-elle au choc énergétique ?

Mieux que prévu. Alors que le choc énergétique s’avère plus durable et plus sévère qu’anticipé, la croissance mondiale a surpris favorablement au premier semestre dans la plupart des régions, à l’exception notable de la Chine. Les indicateurs d’activité disponibles jusqu’en septembre confirment cette dynamique, avec une croissance qui s’étend progressivement à davantage de secteurs et de pays.

Le chômage demeure proche de ses plus bas historiques et a même continué de reculer dans certains pays, notamment aux États-Unis et dans la péninsule ibérique. Dans ce contexte, nous anticipons une croissance d’environ 1 % dans la zone euro en 2026, un peu plus de 2 % aux États-Unis et entre 4,5 % et 5 % en Chine. L’Asie dans son ensemble conserve un rythme de croissance soutenu.

Le principal point de vigilance reste l’inflation. La hausse des prix de l’énergie a entraîné un nouvel accroissement des tensions inflationnistes dans la plupart des économies. Si les effets de diffusion aux autres composantes des prix demeurent pour l’instant limités, l’inflation devrait rester supérieure à 3 % en moyenne annuelle dans la majorité des pays avancés. Le Japon fait figure d’exception grâce à plusieurs mesures administratives qui contribuent à contenir la hausse des prix.

2. Quelles sont les sources de cette résilience ?

Depuis l’an dernier, l’économie mondiale bénéficie d’un cycle d’investissement particulièrement dynamique et synchronisé. Celui-ci repose principalement sur deux secteurs : l’intelligence artificielle (IA) et la défense.

Ces investissements ont des effets d’entraînement importants à l’échelle mondiale. Bien que la demande finale soit concentrée dans quelques zones géographiques, notamment les États-Unis pour l’IA et l’Europe, en particulier l’Allemagne, pour la défense, les chaînes d’approvisionnement sont internationales. Les producteurs de biens intermédiaires, notamment en Asie, en tirent donc également profit.

La croissance est aujourd’hui principalement portée par le secteur manufacturier. À l’inverse, les services progressent plus modestement et la consommation des ménages reste sous pression. En effet, l’accélération de l’inflation réduit le pouvoir d’achat dans la plupart des pays, la hausse des prix dépassant généralement celle des salaires. Le Japon constitue là encore une exception.

3. Quels sont les principaux risques pour la fin de l’année et pour 2027 ?

Le principal risque réside dans un affaiblissement des moteurs actuels de la croissance et un renforcement des facteurs de freinage.

Depuis le début de l’année, les taux d’intérêt à long terme ont fortement augmenté pour atteindre des niveaux rarement observés depuis plusieurs décennies. Cette évolution reflète notamment la révision à la hausse des anticipations de politique monétaire. Jusqu’à présent, les marchés d’actions ont relativement bien résisté, mais cette situation pourrait ne pas durer.

Si le choc énergétique devait se prolonger ou si les inquiétudes concernant la soutenabilité des finances publiques s’intensifiaient, une nouvelle hausse marquée des taux pourrait peser lourdement sur l’investissement, les marchés financiers et, plus largement, sur l’activité économique.

Un second risque concerne l’intelligence artificielle. L’enthousiasme actuel pourrait s’atténuer sous l’effet d’un durcissement réglementaire ou d’évolutions technologiques réduisant la rentabilité attendue des projets. Dans un tel scénario, le cycle d’investissement qui soutient aujourd’hui la croissance ralentirait sensiblement. Les États-Unis, où l’IA joue un rôle central dans la dynamique boursière et économique, seraient particulièrement exposés, mais les répercussions se feraient sentir bien au-delà de leurs frontières. L’Europe serait moins affectée que d’autres régions, sans toutefois être épargnée.

4. Qu’attendre des banques centrales dans cet environnement ?

Face au regain d’inflation, les principales banques centrales ont adopté un ton plus restrictif afin de limiter le risque d’un ancrage durable des tensions sur les prix.

La Banque centrale européenne a déjà relevé ses taux à deux reprises cette année et pourrait procéder à une nouvelle hausse d’ici la fin de l’année, portant son taux directeur à 2,75 %. Aux États-Unis, la Réserve fédérale, qui était engagée dans un cycle d’assouplissement avant le conflit, a également relevé ses taux de manière plus importante que prévu. La Banque du Japon, qui poursuivait jusqu’alors une normalisation très graduelle de sa politique monétaire, a elle aussi durci sa position. Selon nos anticipations, ces deux banques centrales pourraient encore relever leurs taux dans les prochains mois prochains (pour atteindre respectivement 4,25-4,5 % et 1,75 %). La Banque d’Angleterre devrait, pour sa part, adopter une approche plus mesurée et atteindre 4 %.

L’objectif commun est d’éviter que la hausse des prix de l’énergie ne se diffuse durablement au reste de l’économie. Plus le choc énergétique perdure, plus le risque d’une spirale entre salaires et prix augmente, ce qui nécessiterait un resserrement monétaire plus marqué. Toutefois, les banques centrales pourraient ralentir ou interrompre ce mouvement si des tensions importantes apparaissaient sur la stabilité financière.

Entretien avec Bénédicte Thibord, Responsable Relations Investisseurs et Information Financière de BNP Paribas

© BNP Paribas

BNP Paribas compte près de 462 500 actionnaires individuels hors salariés à fin 2025. Quelle place cet actionnariat individuel occupe-t-il aujourd’hui dans votre vision de long terme du Groupe ?

L’actionnariat individuel occupe une place importante dans l’identité et dans la stabilité du capital de BNP Paribas. À fin 2025, près de 462 500 actionnaires individuels détenaient 7,2 % du capital du Groupe, en progression par rapport à l’année précédente. Cette confiance nous honore et nous engage. Les actionnaires individuels nous accompagnent dans la durée et partagent notre ambition de création de valeur durable. Leur fidélité constitue un atout précieux pour soutenir notre stratégie de long terme, fondée sur la solidité financière, la croissance de nos métiers et notre capacité à accompagner l’économie réelle et nos clients dans leurs projets.

Vous avez structuré depuis longtemps une politique dédiée aux actionnaires individuels, notamment avec le Cercle des actionnaires créé en 1995. Quels sont les principaux objectifs de ce dispositif ?

Le Cercle des actionnaires reflète la volonté historique de BNP Paribas d’entretenir une relation directe et privilégiée avec ses actionnaires individuels. Son objectif est de leur permettre de mieux connaître le Groupe, sa stratégie, ses métiers et ses engagements, tout en favorisant un dialogue régulier et transparent. Les membres reçoivent une information financière dédiée et bénéficient d’un programme riche d’événements culturels, pédagogiques et thématiques. Ainsi, près de 300 événements ont été organisés en 2025. Au-delà de l’information, le Cercle contribue à créer un véritable lien de proximité avec nos actionnaires et à renforcer leur compréhension des enjeux du Groupe dans un environnement économique et financier en constante évolution.

Pouvez-vous nous parler des autres initiatives ? Que permettent-elles de construire dans la relation entre BNP Paribas et ses actionnaires individuels ?

Notre démarche repose sur plusieurs dispositifs complémentaires qui visent tous à renforcer la qualité du dialogue avec nos actionnaires individuels. Nous organisons régulièrement des rencontres en région avec des membres de la Direction Générale afin de présenter la stratégie, la performance et la gouvernance du Groupe, tout en répondant directement aux questions des actionnaires.

Nous avons également la chance de pouvoir compter sur un Comité de Liaison des Actionnaires, composé d’actionnaires représentatifs de la diversité de notre actionnariat. Présidé par Jean Lemierre, Président du Conseil d’Administration de BNP Paribas, ce comité se réunit deux fois par an autour d’une matinée d’échanges approfondis suivie d’un déjeuner. Ces rencontres permettent un dialogue direct, ouvert et sans intermédiaire avec les dirigeants du Groupe. Ce temps privilégié est particulièrement apprécié par les membres du Comité et demeure relativement rare parmi les grandes entreprises du CAC 40. Il nous permet de mieux comprendre les attentes des actionnaires individuels et d’adapter en permanence notre communication.

La Lettre des actionnaires, le site internet dédié et une équipe spécifiquement en charge des relations avec les actionnaires individuels complètent cet ensemble. Notre ambition est simple : entretenir une relation de confiance, durable et fondée sur l’écoute.

Avoir une base aussi large d’actionnaires individuels est souvent perçu comme un atout en matière de stabilité et d’ancrage. Y voyez-vous aussi des contraintes ?

Nous considérons avant tout cette large base d’actionnaires individuels comme une force. Elle témoigne de la confiance accordée à BNP Paribas et contribue à la diversité de notre actionnariat. Naturellement, elle implique une responsabilité particulière : celle de maintenir un haut niveau de transparence, de pédagogie et de disponibilité. Les attentes des actionnaires individuels sont variées et nécessitent une communication claire, accessible et régulière. C’est précisément pour répondre à ces attentes que nous avons développé, depuis de nombreuses années, des dispositifs dédiés. Nous voyons donc davantage cette exigence comme une opportunité de renforcer la qualité du dialogue et d’enrichir notre compréhension des attentes des investisseurs que comme une contrainte.

Quelle place l’actionnariat salarié occupe-t-il dans votre politique de partage de la valeur ?

L’actionnariat salarié constitue un pilier important de notre politique de partage de la valeur. Il permet d’associer directement les collaborateurs à la performance et au développement du Groupe. À fin 2025, les salariés détenaient près de 4,3 % du capital de BNP Paribas, avec plus de 67 000 actionnaires via le fonds commun de placement d’entreprise et plus de 29 000 actionnaires détenant leurs actions directement.

Plus largement, BNP Paribas attache une grande importance à la rémunération de l’ensemble de ses actionnaires. Depuis septembre 2025, nous avons mis en place un acompte sur dividende, qui permet à nos actionnaires de bénéficier d’une rémunération en numéraire deux fois par an. Notre politique de distribution repose sur un taux de distribution de 60 % du résultat distribuable, comprenant un minimum de 50 % sous forme de dividendes en numéraire et 10 % sous forme de rachats d’actions. Lors de la publication de ses résultats du deuxième trimestre 2026, la Direction Générale a par ailleurs indiqué que la politique de distribution serait actualisée dans le cadre du plan stratégique 2030. Cette orientation illustre l’importance que nous accordons à une rémunération attractive et durable de nos actionnaires.

Appel à candidatures

© BNP Paribas

Le Groupe BNP Paribas renouvelle son Comité de Liaison des actionnaires

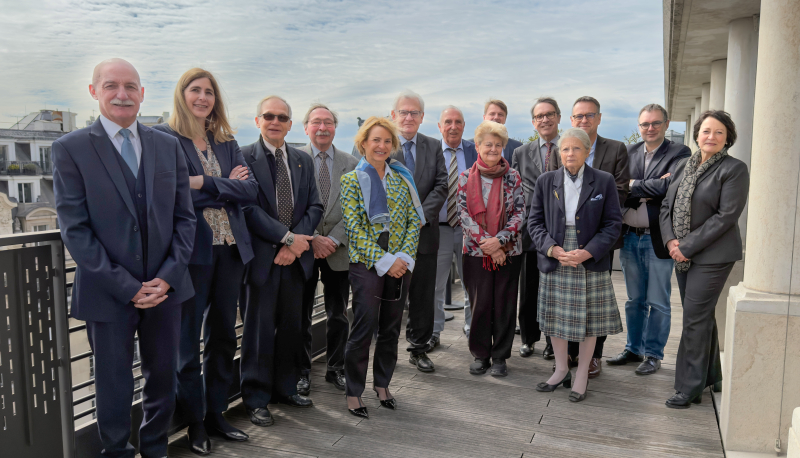
Le Comité de liaison, composé de 12 actionnaires individuels (dont 2 membres du personnel) choisis pour leur représentativité tant géographique que socio-professionnelle, conseille et accompagne la Banque dans l’organisation et l’optimisation de sa communication à destination des investisseurs « personnes physiques » de BNP Paribas.

Le Comité, présidé par Jean Lemierre, se réunit en général deux fois par an. Tout actionnaire peut faire acte de candidature, la désignation étant du ressort exclusif du Comité de sélection. Si vous êtes intéressé par ses travaux, merci de bien vouloir demander votre dossier de candidature à « relations.actionnaires@bnpparibas ».

Ce Comité a toute sa place dans la gouvernance et les canaux de dialogue ouverts aux actionnaires. On s’y retrouve avec une dizaine de membres venant d’horizons variés pour des échanges constructifs. L’ambiance y est cordiale, et la discussion sérieuse. Participer au CLAB me permet de mieux appréhender la stratégie du Groupe, dans les fondements de sa raison d’être et l’exigence d’impact positif pour le monde qui l’entoure. Les interventions de dirigeants et d’experts du Groupe, à propos des métiers et de leurs enjeux, sont ancrées dans le réel et conduites avec beaucoup de pédagogie. Les dates de réunion étant connues à l’avance, la participation reste conciliable avec une vie professionnelle et familiale déjà bien remplies. » CATHERINE DROLC
Ma participation au CLAB a renforcé ma connaissance de BNP Paribas. Les présentations par des responsables de branches ont à chaque fois été très instructives et mes questions, même les plus simples, ont toujours été accueillies avec bienveillance. J’ai également apprécié l’attention portée aux avis des membres du comité, en particulier sur les sujets de communication destinés aux actionnaires. Notre contribution est considérée et a pu contribuer à améliorer l’assimilation des informations par les actionnaires individuels. Au cours du repas qui suit la réunion, les échanges se poursuivent à bâtons rompus dans une atmosphère très conviviale. JEAN-JACQUES RICHARD
Ces réunions ont un double objectif : apporter l’éclairage d’un professionnel de la finance sur les contextes économique, social, européen et géopolitique, et faire découvrir des métiers ou fonctions parfois méconnus de la banque, avec leurs enjeux, objectifs et contraintes techniques, humaines et économiques. J’apprécie particulièrement l’engagement des participants, notamment des responsables de la banque, ainsi que la simplicité et la qualité des échanges. En tant qu’actionnaire individuel, en complément d’une communication déjà importante (communiqués, lettres aux actionnaires, Assemblée générale…), ma participation au CLAB m’a aidée à mieux comprendre le positionnement de BNP Paribas dans l’univers bancaire : une banque globale, qui se veut acteur dans un monde qui change. FRANÇOISE REY

Nos services aux actionnaires

  • BNP Paribas a publié le 16 mars 2026 des séries trimestrielles de l’année 2025 recomposées ; pour plus d’informations, voir le communiqué de presse : https://invest.bnpparibas
  • Le coût du risque n’intègre pas les autres charges nettes pour risque sur instruments financiers
  • BNP Paribas a finalisé le 28 avril 2026, la mise en place de son partenariat de long terme avec le Groupe Ageas : cession à Ageas de sa participation de 25 % dans AG Insurance, renouvellement du partenariat en bancassurance (épargne, protection et assurance dommage), nouvel accord en gestion d’actifs et hausse de la participation détenue dans Ageas à 22,5 %
  • Actif net comptable réévalué fin de période
  • Intégrant 2/3 de la Banque Privée, avec effet PEL/CEL en France
  • Passage en ratios et RWA phased-in à partir du 2T25. CET1 phased-in, calculé sur la base de 795 Md€ d’actifs pondérés au 30.06.26
  • Actifs liquides de marché ou éligibles en banques centrales (« counterbalancing capacity »)
  • Calculé conformément au Règlement (CRR) 575/2013 art. 451a
  • BNP Paribas a publié le 16 mars 2026 des séries trimestrielles de l’année 2025 recomposées ; pour plus d’informations, voir le communiqué de presse : http://invest.bnpparibas
  • Intégrant 2/3 de la Banque Privée, avec effet PEL/CEL en France
  • Voir définition dans le glossaire
  • BNP Paribas a finalisé le 28 avril 2026, la mise en place de son partenariat de long terme avec le Groupe Ageas : cession à Ageas de sa participation de 25 % dans AG Insurance, renouvellement du partenariat en bancassurance (épargne, protection et assurance dommage), nouvel accord en gestion d’actifs et hausse de la participation détenue dans Ageas à 22,5 %
  • Contribution d’Ageas basée sur les données publiées disponibles d’Ageas.
  • À périmètre et change constants, les résultats sont retraités afin de neutraliser l’impact des variations de périmètre (acquisitions, cessions, changements de consolidation) et des fluctuations de change, permettant ainsi une comparaison plus pertinente des performances entre les périodes
  • Les termes COEX et RONE sont définis dans le glossaire.
  • Classement Dealogic au 2T26.
  • Smart sourcing : allocation efficace des ressources.
  • chatbots et voicebots : assistants numériques capables de traiter automatiquement les demandes simples des clients
  • Sous réserve de modifications ultérieures.