La lettre
des Actionnaires

Résultats du deuxième trimestre 2026

Octobre 2026

Télécharger le PDF

Résultats trimestriels comparés

en millions d'euros 2ème trimestre 2026 2ème trimestre 2025 2ème trimestre 2026 / 2ème trimestre 2025
Produit net bancaire 14 091 12 581 +12,0 %
Frais de gestion -7 986 -7 232 +10,4 %
Résultat brut d'exploitation 6 105 5 349 +14,1 %
Coût du risque -949 -884 +7,4 %
Charges liées aux risques juridiques sur instruments financiers -99 -100 -1,0 %
Résultat d'exploitation 5 057 4 365 +15,9 %
Sociétés mises en équivalence 306 256 +19,5 %
Autres éléments hors exploitation 700 -64 n.s.
Résultat avant impôt 6 063 4 557 +33,0 %
Impôt -1 566 -1 139 +37,5 %
Minoritaires -152 -160 -5,0 %
Résultat net part du Groupe 4 345 3 258 +33,4 %
Coefficient d'exploitation (COEX) 56,7 % 57,5 % - 0,8 pt

Les Pôles opérationnels

CIB Corporate and Institutional Banking (CIB)

CIB réalise une très solide performance, ancrant sa position de numéro 1 en région EMEA parmi les banques européennes.

Le produit net bancaire progresse de +12,7 % à 5,3 Md€. Global Banking réalise un trimestre solide (+2,7 % par rapport au 2ème trimestre 2025), illustré par sa position confirmée de première banque d’investissement européenne en EMEA et par de solides parts de marché. Capital Markets délivre une performance remarquable, notamment en Amérique, tandis que le pipeline demeure bien orienté pour le reste de l’année. Global Markets réalise un trimestre particulièrement fort (+17,5 % par rapport au 2ème trimestre 2025), porté par un mix d’activités équilibré entre Equity & Prime Services (EPS) et FICC (Fixed Income, Currencies and Commodities). EPS réalise d’excellentes performances dans l’ensemble de ses métiers. FICC se maintient à un niveau stable, le rebond de l’activité taux venant compenser le recul de l’activité change. Securities Services signe également un excellent trimestre (+17,5 % par rapport au 2ème trimestre 2025), soutenu par un niveau d’activité élevé et la montée en puissance progressive des clients intégrés en 2025.

Les frais de gestion, à 2,8 Md€, sont en hausse de +10,2 % par rapport au 2ème trimestre 2025 pour accompagner la croissance de l’activité. L’effet de ciseaux est positif de 2,6 points et le coefficient d’exploitation est bas (53,7 % au 2ème trimestre 2026).

Le résultat brut d’exploitation s’établit à 2,4 Md€, en hausse de +15,9 % par rapport au 2ème trimestre 2025. Le coût du risque s’établit à 95 M€, un niveau bas.

CIB dégage un résultat avant impôt de 2,3 Md€, en forte hausse de +17,6 %.

Commercial, Personal Banking & Services (CPBS)

Le 2ème trimestre est marqué par un résultat avant impôt en forte hausse, porté par la progression continue des revenus et un effet de ciseaux positif.

Commercial, Personal Banking & Services (CPBS) affiche un produit net bancaire de 6,9 Md€, en hausse de +4,8 % par rapport au 2ème trimestre 2025. Cette performance s’explique par l’environnement de taux d’intérêt favorable, l’évolution positive des commissions et reflète le succès des initiatives de ventes croisées déployées au sein des réseaux. Au sein de la zone euro, les revenus progressent de +9,0 %. Ils sont en hausse (+9,3 % par rapport au 2ème trimestre 2025) pour Europe Méditerranée. Au sein des métiers spécialisés, les revenus de Personal Finance sont en croissance (+5,6 % par rapport au 2ème trimestre 2025), en ligne avec la trajectoire présentée lors du Deep Dive, portés par les effets combinés de la progression des volumes et des taux, ainsi que par une amélioration continue de la marge à la production. Les revenus d’Arval et Leasing Solutions (-21,1 % par rapport au 2ème trimestre 2025) sont impactés par une pression sur les prix des véhicules d’occasion chez Arval, la détérioration observée au mois de mars s’étant prolongée au cours du 2ème trimestre dans un contexte géopolitique défavorable.

Son PNB organique est en forte hausse (+11,3 % par rapport au 2ème trimestre 2025), illustrant ses bonnes performances commerciales. Les revenus des Nouveaux Métiers Digitaux et Personal Investors sont également en hausse (+8,1 % par rapport au 2ème trimestre 2025).

Les frais de gestion sont en hausse de +4,0 %. Les revenus progressant de +4,8 %, l’effet de ciseaux est positif (+0,8 point).

Le résultat brut d’exploitation s’établit à 3,0 Md€ (+5,8 % par rapport au 2ème trimestre 2025) et le coût du risque à 765 M€ (745 M€ au 2ème trimestre 2025), en hausse contenue de +2,6 % par rapport au 2ème trimestre 2025.

Ainsi, le pôle dégage un résultat avant impôt de 2,2 Md€ (+11,1 % par rapport au 2ème trimestre 2025).

Investment & Protection Services (IPS)

IPS réalise un bon trimestre, avec une hausse de ses revenus et de sa rentabilité.

Au 30 juin 2026, les actifs sous gestion s’établissent à 2 590 Md€ (+6,0 % par rapport au 3 décembre 2025 ; +85,2 % par rapport au 30 juin 2025 avec l’effet de la consolidation d’AXA IM). Ils enregistrent sur le semestre les effets combinés (i) de la collecte nette dynamique (+36,3 Md€), (ii) d’un effet de marché positif (+61,9 Md€), (iii) d’un effet change positif (+18,9 Md€) et (iv) d’autres effets positifs pour +29,7 Md€. Ils se répartissent ainsi : 1 732 Md€ dans le métier Asset Management, 533 Md€ dans le métier Wealth Management et 325 Md€ dans le métier Assurance.

L’Assurance poursuit sa croissance organique régulière, portée par la contribution soutenue de l’Épargne en France et en Italie (avec BCC Vita) et le renforcement des partenariats stratégiques. L’opération Ageas s’est finalisée le 28 avril 2026. La contribution d’Ageas est donc enregistrée depuis cette date en résultat net des sociétés mises en équivalence.

Les revenus de l’Asset Management croissent très fortement ce trimestre, reflétant l’intégration d’AXA IM. La dynamique commerciale est soutenue, avec une collecte nette significative de 21,7 Md€ au 1er semestre 2026. Les actifs sous gestion sont en forte hausse depuis 2025 (+108 Md€), reflétant à la fois la performance des marchés, la dynamique commerciale et le renforcement du partenariat avec BNP Paribas Cardif.

Enfin, le résultat avant impôt de Wealth Management progresse nettement, porté par une activité transactionnelle soutenue, des commissions récurrentes en progression et des revenus de dépôts solides, reflétant un fort engagement de la clientèle dans un environnement de marché volatil.

L’activité de Real Estate demeure atone dans un marché toujours peu porteur.

Au global, les revenus s’établissent à 1,9 Md€ (+27,3 % par rapport au 2ème trimestre 2025 ; +8,4 % à périmètre et change constants ). Ils sont soutenus par les bonnes dynamiques chez Wealth Management & Real Estate (+10,3 %) et en Asset Management (>x 2 par rapport au 2ème trimestre 2025, +9,4 % à périmètre et change constants).

Les frais de gestion, à 1,2 Md€, sont en hausse de +34,2 % (+3,4 % à périmètre et change constants), en lien avec l’intégration d’AXA IM.

Le résultat brut d’exploitation s’établit à 770 M€ (+17,9 % par rapport au 2ème trimestre 2025).

Le résultat avant impôt s’établit à 835 M€, en hausse de +10,1 % par rapport au 2ème trimestre 2025.

Le modèle diversifié et intégré de BNP Paribas

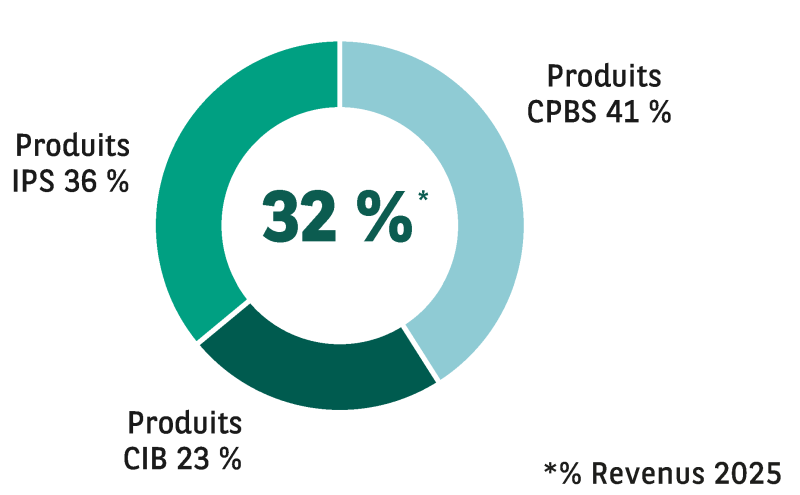
2T26 % Revenus Groupe % Actifs nets pondérés COEX RONE (avant impôt, %)
CIB Global Banking Global Markets Securities Services 37 % 34 % 53,7 % 26,6 %
CPBS Banques commerciales Métiers spécialisés 49 % 55 % 57,4 % 14,8 %
IPS Assurance Asset Management Wealth Management & Real Estate 14 % 8 % 60,3 % 24,7 %

Les ventes croisées sont au cœur de notre modèle économique

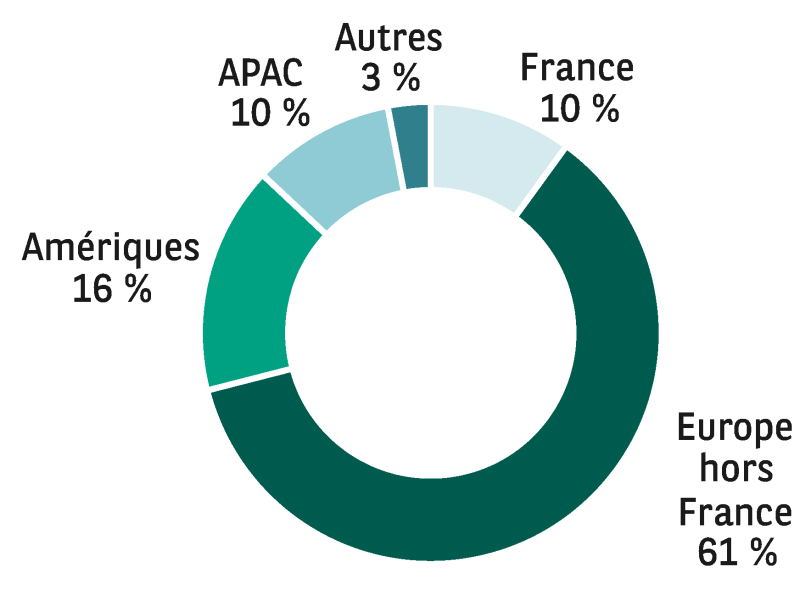
% du résultat avant impôt 2025 par région

CIB

  • Nous avons construit depuis 2016 un moteur de croissance à l'échelle et fortement rentable
  • Nous sommes la première banque européenne en EMEA avec une part de marché de 5,1 %
  • Nous mettrons à profit notre modèle « Originate & Distribute » afin de bénéficier de l'Union de l'Epargne et des Investissements

CPBS

  • Nous bénéficions du contexte de taux favorable soutenant les revenus d'intérêt dans la zone euro et développons les activités générant des commissions
  • Nous améliorons la rentabilité des activités grâce à des plans stratégiques dédiés
  • Nous renforcerons nos mesures d'efficacité tout en maintenant une allocation disciplinée du capital

IPS

  • Nous construisons une plateforme de gestion d'actifs de premier plan
  • Nous avons changé d'échelle grâce à AXA IM
  • Nous accélérerons le développement de nos franchises de Wealth Management et d'Assurance

Évolution du cours

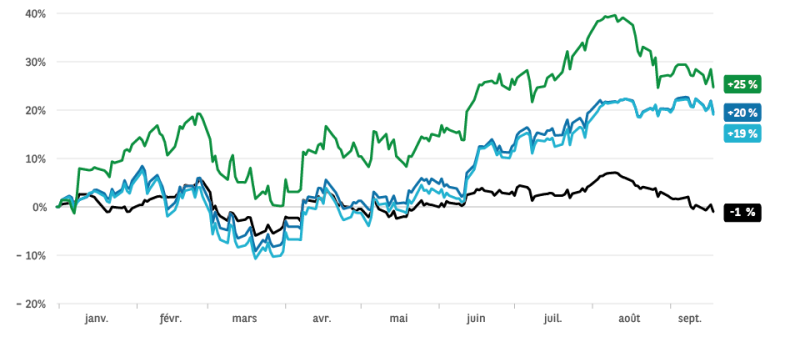
L’évolution du cours de BNP Paribas montre la force du modèle diversifié et intégré
(en pourcentage)
  • BNP Paribas
  • CAC 40
  • Stoxx Banks
  • ESBA

Depuis le 31 décembre 2025, à la clôture du 18 septembre 2026, la hausse du cours de l’action BNP Paribas (+24,7 %) a été supérieure à la performance des banques de la zone euro (EURO STOXX Banks : +19,1 %) ainsi que des banques Européennes (STOXX Banks : +19,5 %) et significativement supérieure à celle du CAC 40 (-1,0 %), démontrant la force du modèle diversifié et intégré du Groupe.

Structure de l’actionnariat au 30 juin 2026

(en droits de vote)

  • Institutionnels européens : 42,1 %
  • Institutionnels non européens : 32,3 %
  • Actionnaires Individuels : 7,3 %
  • Autodétention : 0,1 %
  • BlackRock : 7,1 %
  • SFPI : 5,7 %
  • FCPE Groupe : 3,3 %
  • Grand Duché de Luxembourg : 1,2 %
  • Détention directe salariés : 0,9 %

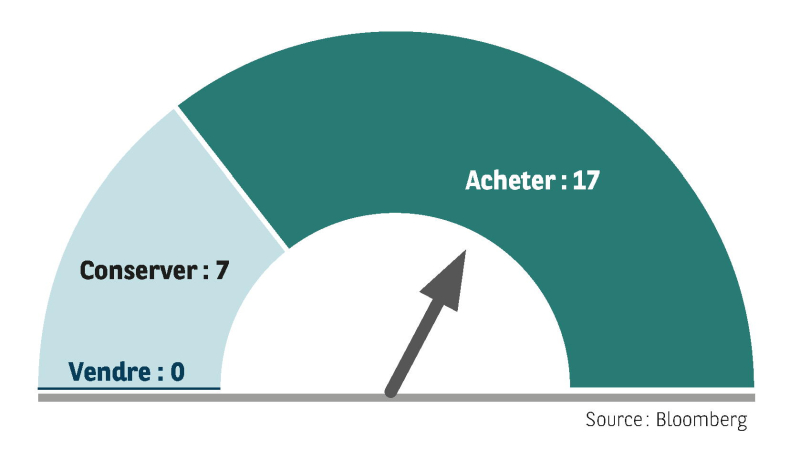
Opinion des analystes

Commentaires des analystes au 4 septembre 2026 après parution des résultats du deuxième trimestre 2026

BANK OF AMERICA / ACHAT(cible: 130,00 €)

Résultats solides au 2ème trimestre avec une bonne dynamique des revenus et une maîtrise des coûts. Confirmation de la trajectoire de rentabilité (ROTE) pour 2026 et 2028.

CIC MARKET SOLUTIONS / ACHAT(cible: 122,00 €)

Trimestre très solide dans toutes les divisions et objectifs confirmés. Pour rappel, la société vise pour 2026 un ROTE de 12 % et un ratio de CET1 de 13 %. Au-delà, elle vise une progression annuelle moyenne pour 2025-2028 de +10 % de son résultat net.

CITIGROUP / ACHAT(cible : 115,00 €)

Surperformance des activités Equity, objectif de ratio de CET1 de 13 % déjà atteint et confirmation de l’ensemble des objectifs financiers 2026 et 2028.

JEFFERIES / ACHAT(cible : 135,00 €)

Bonne exécution sur les activités clés (banques commerciales, crédit à la consommation et CIB), atteinte du ratio de CET1 de 13 % et poursuite de la dynamique de rentabilité avec un ROTE en progression.

UBS / ACHAT(cible: 120,00 €)

Forte performance opérationnelle et atteinte anticipée du CET1 de 13 % ouvrant la voie à une augmentation du retour de capital aux actionnaires.

Le vocabulaire de la lettre

ARVAL

Filiale de BNP Paribas spécialisée dans la location longue durée et la gestion de flottes de véhicules. Le PNB organique de l'activité inclut la marge financière et la marge sur services et exclut le PNB résultant de la cession des véhicules d'occasion.

CIB (CORPORATE & INSTITUTIONAL BANKING)

COEFFICIENT D’EXPLOITATION

COMMERCIAL, PERSONAL BANKING & SERVICES (CPBS)

COMMON EQUITY TIER 1 (RATIO)

COÛT DU RISQUE

EFFET DE CISEAUX

INVESTMENT & PROTECTION SERVICES (IPS)

POINT DE BASE (PB OU BP POUR « BASIS POINT »)

PRODUIT NET BANCAIRE (PNB)

RATIO DE LEVIER

RONE

RoTE

Agenda

28 Septembre
2026
Annonce des résultats du 3ème trimestre 2026
02 Février
2027
Annonce des résultats du 4ème trimestre et de l’année 2026 et présentation du plan stratégique 2027-2030
29 Avril
2027
Annonce des résultats du 1er trimestre 2027
11 Mai
2027
Assemblée Générale

Les dates et lieux des rencontres avec les actionnaires sont consultables sur le site https://invest.bnpparibas/agenda

Nos services aux actionnaires

  • BNP Paribas a publié le 16 mars 2026 des séries trimestrielles de l’année 2025 recomposées ; pour plus d’informations, voir le communiqué de presse : https://invest.bnpparibas
  • Le coût du risque n’intègre pas les autres charges nettes pour risque sur instruments financiers
  • BNP Paribas a finalisé le 28 avril 2026, la mise en place de son partenariat de long terme avec le Groupe Ageas : cession à Ageas de sa participation de 25 % dans AG Insurance, renouvellement du partenariat en bancassurance (épargne, protection et assurance dommage), nouvel accord en gestion d’actifs et hausse de la participation détenue dans Ageas à 22,5 %
  • Actif net comptable réévalué fin de période
  • Intégrant 2/3 de la Banque Privée, avec effet PEL/CEL en France
  • Passage en ratios et RWA phased-in à partir du 2T25. CET1 phased-in, calculé sur la base de 795 Md€ d’actifs pondérés au 30.06.26
  • Actifs liquides de marché ou éligibles en banques centrales (« counterbalancing capacity »)
  • Calculé conformément au Règlement (CRR) 575/2013 art. 451a
  • BNP Paribas a publié le 16 mars 2026 des séries trimestrielles de l’année 2025 recomposées ; pour plus d’informations, voir le communiqué de presse : http://invest.bnpparibas
  • Intégrant 2/3 de la Banque Privée, avec effet PEL/CEL en France
  • Voir définition dans le glossaire
  • BNP Paribas a finalisé le 28 avril 2026, la mise en place de son partenariat de long terme avec le Groupe Ageas : cession à Ageas de sa participation de 25 % dans AG Insurance, renouvellement du partenariat en bancassurance (épargne, protection et assurance dommage), nouvel accord en gestion d’actifs et hausse de la participation détenue dans Ageas à 22,5 %
  • Contribution d’Ageas basée sur les données publiées disponibles d’Ageas.
  • À périmètre et change constants, les résultats sont retraités afin de neutraliser l’impact des variations de périmètre (acquisitions, cessions, changements de consolidation) et des fluctuations de change, permettant ainsi une comparaison plus pertinente des performances entre les périodes
  • Les termes COEX et RONE sont définis dans le glossaire.
  • Classement Dealogic au 2T26.
  • Smart sourcing : allocation efficace des ressources.
  • chatbots et voicebots : assistants numériques capables de traiter automatiquement les demandes simples des clients
  • Sous réserve de modifications ultérieures.